Ашберн
Выбор города
Ваш город
Ашберн ?
+7 (3812) 49-45-92
Поиск
Задать вопрос
Корзина
Ваша корзина пуста
Это оченть просто исправить - нажмите на кнопку с иконкой корзины в карточке желаемого товара
В каталог

Новости и статьи компании, акции и кейсы реальных внедрений.
Практика ЭТрН
Статьи
17 августа 2026
В современном управлении финансами любого предприятия ключевым навыком является умение правильно классифицировать расходы компании. Понимание того, куда именно уходят заработанные средства — на расширение инфраструктуры, покупку дорогих активов или на поддержание текущей ежедневной деятельности, — определяет стратегическую устойчивость, конкурентоспособность и долгосрочную жизнеспособность бизнеса. В данной статье мы детально разберем понятия CAPEX и OPEX, их экономическую сущность, ключевые отличия, влияние на налоговую нагрузку, методы профессионального расчета и важнейшую роль в принятии управленческих решений.
CAPEX и OPEX — базовые определения
Для того чтобы выстроить эффективную систему финансового планирования и бюджетирования, необходимо четко разграничивать два фундаментальных понятия: капитальные затраты и операционные расходы компании.
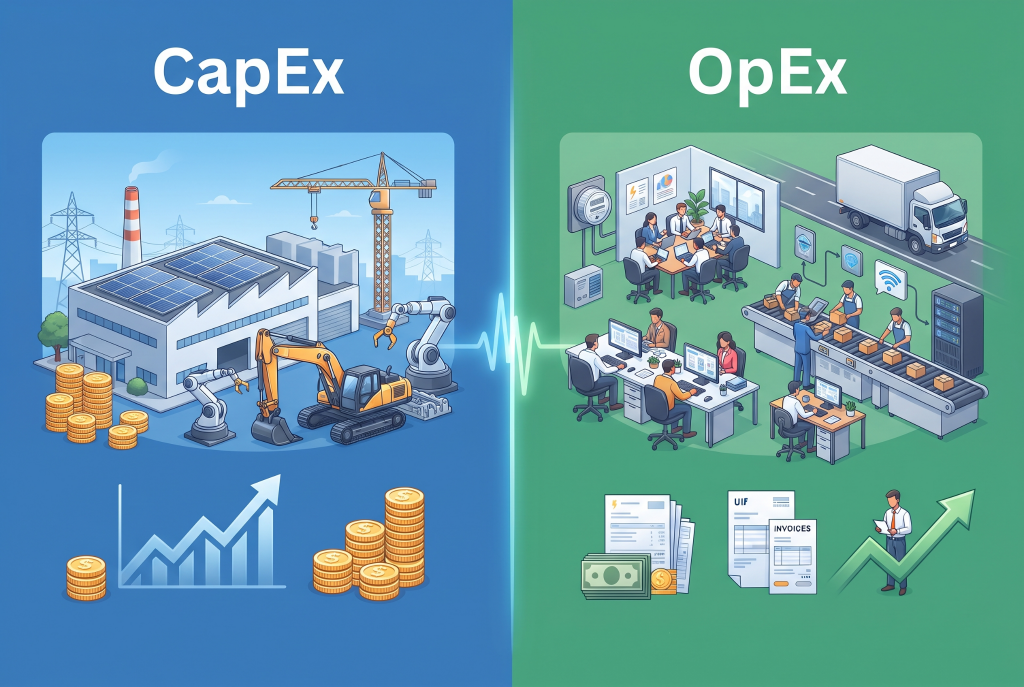
Capital Expenditure — это капитальные затраты. Они представляют собой инвестиции компании в долгосрочные материальные и нематериальные активы, которые будут приносить выгоду, генерировать выручку и служить бизнесу в течение длительного периода времени (обычно более одного года).
Operating Expenditure — это операционные расходы. Это текущие повседневные затраты, которые необходимы для обеспечения непрерывной деятельности компании, поддержания работоспособности бизнес-процессов и получения операционной выручки в текущем отчетном периоде.
Глубокое понимание этих терминов критически необходимо для грамотного стратегического планирования бюджета. Разделение затрат на CAPEX и OPEX позволяет собственникам бизнеса, генеральным директорам и финансовым директорам объективно оценивать, направляются ли денежные средства на развитие и масштабный рост (инвестиции в будущее) или на текущее потребление и операционное обслуживание бизнеса.
Что такое CAPEX (капитальные затраты)
Капитальные затраты (CAPEX) — это своеобразный «фундамент» компании, ее материальная и технологическая база. Они подразумевают приобретение, модернизацию или создание крупных объектов, которые компания планирует использовать в своей работе годами. Такие расходы не списываются единовременно на текущие финансовые результаты, а капитализируются в балансе и переносятся на затраты постепенно через механизм амортизации.
-
Примеры CAPEX: покупка современного производственного оборудования, капитальное строительство новых складских помещений, приобретение коммерческой недвижимости, разработка дорогого программного обеспечения собственными силами или подрядчиками, покупка эксклюзивных лицензий, патентов и брендов.
Что такое OPEX (операционные расходы)
Операционные расходы (OPEX) — это «топливо», из-за которого бизнес функционирует каждый день. Без них компания не сможет работать даже один день, так как они обеспечивают текущий производственный и торговый цикл. Эти затраты в полном объеме списываются в том отчетном периоде, в котором они были фактически произведены, уменьшая налогооблагаемую прибыль компании.
-
Примеры OPEX: выплата заработной платы административному и производственному персоналу, арендная плата за офисные и торговые помещения, оплата электроэнергии, воды и связи, расходы на маркетинг, рекламу и продвижение, услуги сторонних юридических и бухгалтерских консультантов, покупка офисных расходных материалов и сырья для текущих продаж.
Виды и классификация затрат CAPEX и OPEX
Правильная и детализированная классификация расходов помогает финансовым менеджерам и аналитикам точно прогнозировать будущие денежные потоки, оценивать рентабельность проектов и избегать кассовых разрывов.
Виды капитальных затрат (CAPEX)
-
Материальные активы: здания, земельные участки, производственные линии, станки, оргтехника, корпоративный транспорт и сооружения.
-
Нематериальные активы: интеллектуальная собственность, зарегистрированные товарные знаки, программные продукты (ERP-системы, базы данных), эксклюзивные права на использование технологий.
-
Инфраструктурные инвестиции: масштабная модернизация существующих линий связи, реконструкция зданий или обновление ИТ-инфраструктуры компании.
Виды операционных расходов
-
Постоянные расходы: аренда офиса, фиксированные оклады управленческого персонала, абонентская плата за связь. Эти затраты практически не зависят от текущих объемов производства или продаж компании.
-
Переменные расходы: закупка сырья и материалов, затраты на электроэнергию для станков, сдельная оплата труда рабочих, транспортные расходы на доставку товара. Эти затраты напрямую коррелируют с уровнем продаж.
-
Административные и коммерческие: налоги (не зависящие напрямую от прибыли), представительские расходы, командировочные траты, логистика и эквайринг.
Отличия CAPEX и OPEX: ключевые нюансы
Разница между капитальными и операционными затратами носит фундаментальный характер и затрагивает не только управленческий учет, но и требования к бухучету и налогообложению.
|
Характеристика |
CAPEX (капитальные затраты) |
OPEX (операционные расходы) |
|
Срок службы актива |
Долгосрочный (создают пользу от 1 года) |
Краткосрочный (расходуются в текущем периоде) |
|
Влияние на прибыль |
Опосредованно через механизм амортизации частями |
Полностью и мгновенно в момент возникновения |
|
Налоговый эффект |
Формирование налогового щита через амортизацию |
Прямое и быстрое уменьшение налогооблагаемой базы |
|
Основная цель |
Рост, расширение и масштабирование бизнеса |
Обеспечение непрерывной текущей деятельности |
|
Отражение в балансе |
Капитализируются как внеоборотные активы |
Списываются напрямую в Отчет о финансовых результатах |
Почему важно учитывать и анализировать CAPEX и OPEX
Глубокий анализ соотношения CAPEX и OPEX помогает руководству понять, насколько эффективно компания инвестирует свободный капитал в свое развитие. Если организация тратит слишком много на OPEX при стагнирующих доходах — она «проедает» свои финансовые резервы и теряет маржинальность. Если же руководство направляет слишком много средств на CAPEX без соответствующего и пропорционального роста выручки — компания «замораживает» огромный капитал в неэффективных или простаивающих активах. Грамотное балансирование и оперативный контроль этих показателей — залог финансового здоровья и высокой инвестиционной привлекательности любого предприятия.
Как рассчитывать CAPEX и OPEX: методы и формулы
Для корректного расчета этих показателей финансовые специалисты используют официальные данные из бухгалтерского баланса и отчета о финансовых результатах компании.
-
Классическая формула расчёта CAPEX: CAPEX = (ОС на конец периода − ОС на начало периода) + Амортизация, где ОС — это остаточная стоимость основных средств по данным бухгалтерского баланса.
-
Формула расчета OPEX: OPEX = Выручка - Операционная прибыль (EBIT) - Себестоимость. Также операционные расходы можно посчитать прямым суммированием всех административных, коммерческих, управленческих и общехозяйственных расходов компании за выбранный период.
Как управлять CAPEX и OPEX для оптимизации бизнеса
Оптимизация расходов никогда не должна сводиться к банальному и слепому «урезанию» бюджетов, так как это может разрушить операционные процессы. Это комплексная стратегия повышения эффективности:
-
Аутсорсинг и облачные технологии. Перевод части функций из капитальных затрат (покупка дорогих серверов и лицензий) в операционные (переход на облачные SaaS-решения, аренда вычислительных мощностей).
-
Автоматизация финансов. Использование современных ERP-систем (например, программных продуктов линейки «1С:Предприятие»), которые автоматически учитывают, классифицируют и разделяют затраты, полностью исключая человеческий фактор и ошибки ручного ввода.
-
Анализ жизненного цикла активов. Своевременная плановая модернизация оборудования обходится компании значительно дешевле, чем бесконечный и дорогой ремонт устаревших станков.
Влияние CAPEX и OPEX на инвестиционную привлекательность компании
Потенциальные инвесторы всегда внимательно изучают структуру затрат компании перед принятием решения о вложении капитала. Высокий CAPEX может свидетельствовать об агрессивной стратегии роста, экспансии на новые рынки и технологическом обновлении. В то же время коммерческие банки и кредиторы чаще предпочитают компании с контролируемым и прогнозируемым OPEX, так как это служит прямым доказательством высокой операционной эффективности, стабильности денежных потоков, способности бизнеса своевременно обслуживать долговые обязательства.
Частые ошибки при учете и анализе CAPEX и OPEX
1. Смешение понятий: капитальные вложения как текущие расходы
-
Суть ошибки. Списание дорогой покупки оборудования или разработки ПО сразу на текущие операционные расходы либо, наоборот, попытка распределить мелкие текущие затраты на несколько периодов через капитализацию.
-
Причина. Желание быстро уменьшить налогооблагаемую базу в моменте или искусственно завысить показатель EBITDA.
-
Последствия. Грубое искажение финансовой отчетности, недостоверные коэффициенты баланса и серьезные претензии со стороны налоговых инспекторов и аудиторов.
2. Игнорирование фактора амортизации и отложенного эффекта
-
Суть ошибки. Восприятие CAPEX как безвозвратных разовых расходов без учета того, что капитальные затраты уменьшают прибыль постепенно — через амортизацию.
-
Причина. Непонимание методологии учета и разделения денежного потока (Cash Flow) и финансового результата (P&L).
-
Последствия. Занижение будущей себестоимости и завышение маржинальности продукции. Компания инвестирует в актив, но не закладывает его амортизационную нагрузку в юнит-экономику, постепенно уходя в минус.
3. Отсутствие контроля сезонности и негибкое планирование OPEX
-
Суть ошибки. Линейное или шаблонное планирование операционных расходов в периоды сезонного спада продаж без сокращения постоянных затрат (аренды, раздутого штата, маркетинга).
-
Причина. Отсутствие сценарного финансового моделирования и инерционность менеджмента.
-
Последствия. Тяжелые кассовые разрывы в «мертвый» сезон, когда на счетах нет средств на зарплаты и налоги, что вынуждает бизнес привлекать дорогие кредиты.
4. Недооценка скрытых и сопутствующих затрат (TCO)
-
Суть ошибки. При планировании CAPEX (покупки техники или систем) учитывается только цена приобретения, но игнорируются сопутствующие расходы на их содержание, лицензии и обслуживание, ложащиеся на OPEX.
-
Последствия. Покупка выглядит выгодной на бумаге, но в эксплуатации требует огромных операционных вложений, к которым бизнес не был готов.
5. Отсутствие четкой финансовой политики и регламентов
-
Суть ошибки. Размытые критерии разграничения затрат, когда подразделения принимают решения о закупках самостоятельно, руководствуясь субъективными правилами.
-
Последствия. Хаос в бюджетировании, дублирование трат и потеря прозрачности управленческой отчетности.
Как избежать ошибок?
Для минимизации рисков внедряйте жесткие регламенты бюджетирования, используйте автоматизированные ERP-системы (например, решения на платформе «1С:Предприятие» для сквозного финансового учета) и регулярно проводите внутренний аудит.
Часто задаваемые вопросы
Что такое CAPEX?
Это денежные средства, которые компания инвестирует в приобретение или создание долгосрочных активов, работающих на бизнес на протяжении многих лет: производственные станки, здания, коммерческая недвижимость, лицензии и патенты.
Чем CAPEX отличается от OPEX?
CAPEX — это долгосрочные инвестиции «на вырост» и развитие бизнеса, а OPEX — это текущие операционные расходы, представляющие собой своеобразную «плату за жизнь» компании в текущем периоде.
Какие расходы относятся к OPEX?
К операционным расходам относятся выплаты заработной платы сотрудникам, арендная плата за помещения, коммунальные платежи за свет и связь, расходы на маркетинг, рекламу и текущее обслуживание офисной техники.
Как правильно учитывать капитальные затраты?
Капитальные затраты обязательно должны капитализироваться (ставиться на бухгалтерский баланс в качестве активов) и списываться на финансовые результаты постепенно через механизмы начисления амортизации.
Можно ли переводить CAPEX в OPEX?
Да, это популярный мировой тренд. Например, вместо покупки дорогого оборудования или серверного парка компании все чаще выбирают их долгосрочную аренду, лизинг или переход на облачную подписку (SaaS).
Как влияет соотношение CAPEX и OPEX на прибыль?
Высокий объем капитальных затрат временно снижает чистую прибыль компании за счет амортизационных отчислений, но в перспективе создает надежную базу для генерации новых и масштабных доходов.
Какие инструменты помогают контролировать расходы?
Специализированные учетные системы класса ERP (включая программные решения на платформе «1С:Предприятие»), которые позволяют настраивать гибкую аналитику, строить управленческие отчеты и автоматизировать бюджетирование.
Как часто нужно анализировать CAPEX и OPEX?
Операционный анализ расходов и структуры OPEX должен проводиться на ежемесячной основе, в то время как стратегия инвестирования и капитальных вложений пересматривается минимум раз в квартал или полугодие.
Грамотное и взвешенное управление CAPEX и OPEX — это прочный финансовый фундамент, на котором строится долгосрочная конкурентоспособность вашего бизнеса. Если вам требуется профессиональная автоматизация финансового учета и бюджетирования, эксперты компании «К-Групп» готовы предложить проверенные ИТ-решения под индивидуальную специфику вашей сферы деятельности.